+7(4812)701-700 - Смоленск
+7(4822)710-845 - Тверь


Здесь собраны наши консультации для клиентов по реальным бизнес-кейсам. Расскажем, как этот процесс устроен.
Когда у нашего клиента появляется какая-то проблема или возникает конкретная потребность, он связывается с нами. Мы тут же подключаемся и начинаем активно работать над решением вопроса. По мере того как подобных запросов от клиентов становится больше (обычно после пяти), эксперты Фирммейкер анализируют накопленную информацию, делают выводы и готовят статью для общего доступа. Это позволяет другим клиентам воспользоваться уже готовыми решениями.
После публикации материала мы продолжаем следить за тем, чтобы информация оставалась актуальной. Если появляются новые данные или изменения, мы обновляем статью. Кроме того, такие материалы помогают нам быстрее реагировать на аналогичные запросы в будущем, так как у нас уже есть готовые рекомендации и примеры решений.
Предельные размеры расходов на рекламу, учитываемые при расчете налога на прибыль, составляют 1% от выручки организации. Однако существуют исключения: некоторые виды рекламных затрат, такие как участие в выставках, изготовление каталогов и брошюр, учитываются полностью без ограничений. Расскажем подробнее.
Вопрос: Облагается ли страховое возмещение, полученное юридическим лицом, по полису КАСКО налогами?
Счет-фактура на аванс выписывается, когда покупатель перечисляет продавцу предоплату за товары, работы или услуги до момента их фактического оказания или поставки. Этот документ необходим для правильного учета НДС как у продавца, так и у покупателя. Расскажем подробнее.
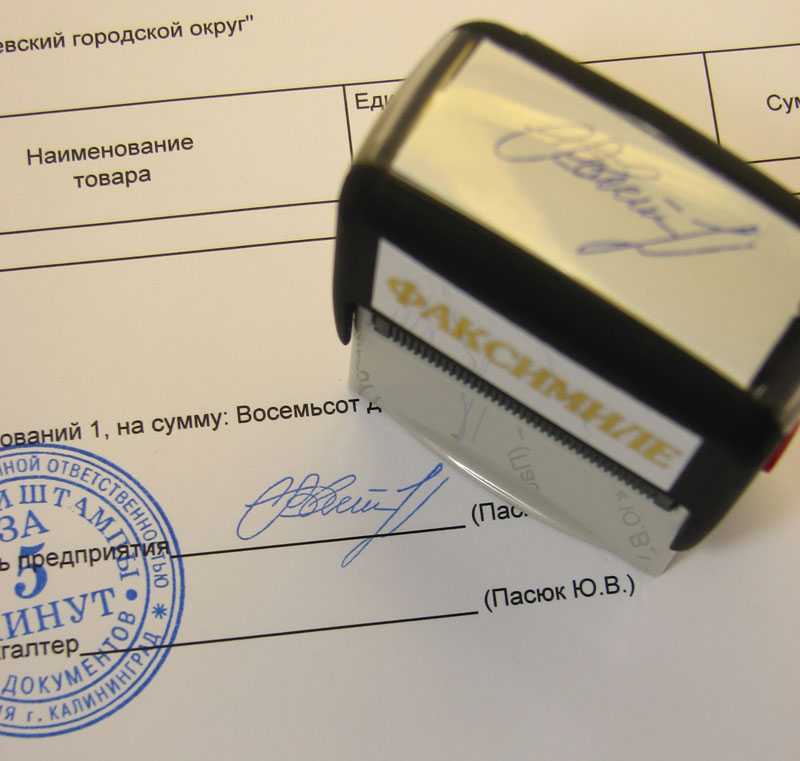
Использование факсимильной подписи при оформлении первичных учетных документов запрещено, поскольку она не обладает юридической силой и не гарантирует подлинность документа. Факсимиле не может заменить личную подпись уполномоченного лица, так как не обеспечивает достоверность и защиту от подделки. Поэтому все важные бухгалтерские и юридические документы должны подписываться вручную ответственными лицами. Расскажем подробнее
Не всегда у организации есть возможность приобрести новое основное средство, например, оборудование, транспорт. А зачастую покупка основного средства (ОС), бывшего в употреблении, является более выгодной сделкой. При приобретении ОС, бывшего в употреблении, необходимо определить его первоначальную стоимость, срок полезного использования, сумму ежемесячной амортизации. О том, как грамотно определить данные показатели в налоговом учете, и пойдет речь ниже.
Выездная налоговая проверка - это один из методов налогового контроля. Упоминание о ее начале у бухгалтеров вызывает беспокойство, а то и панику. Так ли серьезен этот вопрос? Попробуем превратить проблему в задачу и решить ее.
Если вы являетесь участником внешнеэкономических отношений, то наверняка столкнётесь с необходимостью представлять соответствующие документы для валютного контроля. Одним из таких документов является паспорт сделки.
Для любого предпринимателя слово «прибыль» слишком сладкое и очень не хочется его перчить налоговыми платежами. Совсем не платить налоги не получится – пропадет покой и сон. А вот уменьшить налоговое бремя законными способами можно!
С 1 января 2014 года все организации и ИП, имеющие наемных рабочих, обязаны пройти специальную оценку условий труда взамен существовавшей ранее аттестации рабочих мест согласно предписаниям Трудового кодекса и ФЗ №426 от 28.12.2013 «О специальной оценке условий труда». В данной статье пойдет речь о понятии спец. оценки, для чего она необходима, каким образом она проводится и на какие средства ее возможно провести, ответственность, штрафы.
Налог на имущество организаций - один из самых сложных и изменчивых региональных налогов. За время его существования мы наблюдали частые поправки в Налоговый кодекс, появились новые правила расчета по кадастровой стоимости, много раз изменялись сроки отчетности. Ошибка в расчете или пропущенный срок уплаты могут обернуться пенями, штрафами и даже блокировкой счета. Разберем основные аспекты налога на имущество организаций. Вы узнаете, что изменилось, как рассчитать налог, когда платить и как избежать ошибок.
