+7(4812)701-700 - Смоленск
+7(4822)710-845 - Тверь


Здесь собраны наши консультации для клиентов по реальным бизнес-кейсам. Расскажем, как этот процесс устроен.
Когда у нашего клиента появляется какая-то проблема или возникает конкретная потребность, он связывается с нами. Мы тут же подключаемся и начинаем активно работать над решением вопроса. По мере того как подобных запросов от клиентов становится больше (обычно после пяти), эксперты Фирммейкер анализируют накопленную информацию, делают выводы и готовят статью для общего доступа. Это позволяет другим клиентам воспользоваться уже готовыми решениями.
После публикации материала мы продолжаем следить за тем, чтобы информация оставалась актуальной. Если появляются новые данные или изменения, мы обновляем статью. Кроме того, такие материалы помогают нам быстрее реагировать на аналогичные запросы в будущем, так как у нас уже есть готовые рекомендации и примеры решений.
Контролируемые иностранные компании (КИК) - одна из самых сложных тем в российском налоговом праве. Закон о деофшоризации действует уже много лет, и налоговые органы научились эффективно выявлять владельцев зарубежных активов и привлекать их к ответственности. Штрафы за несоблюдение правил КИК могут достигать сотен тысяч рублей, поэтому крайне важно понимать свои обязанности, если вы владеете бизнесом или структурой за рубежом. В этой статье мы разберем, что такое КИК простыми словами, кто должен отчитываться, какие налоги платить, и как избежать штрафов.
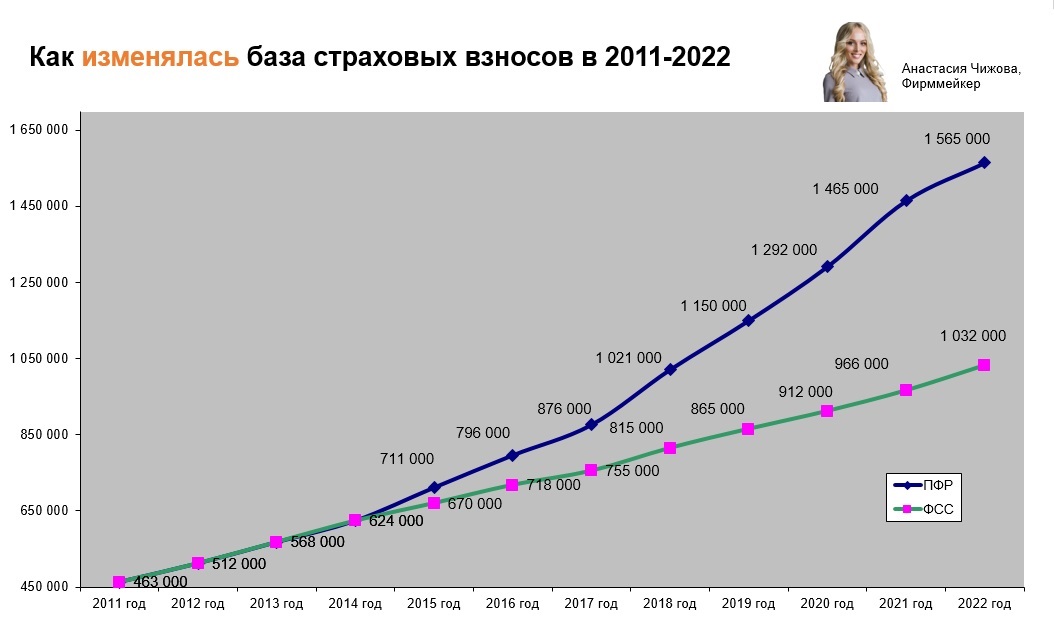
Когда предприниматель слышит фразу "предельная база страховых взносов", у него в голове обычно возникает образ бухгалтерской таблицы и вопрос: "Что это, сколько платить мне в этом году?". На самом деле за этим понятием стоит целая история. Понимание этой эволюции помогает осмысленно планировать зарплатную нагрузку. Мы быстро и по делу расскажем о термине, проследим весь путь предельной базы с 2011 года. Увидим, как единый лимит разделился на несколько, а затем снова стал одним. Разберем в цифрах и графиках, как эти изменения влияли на бизнес. Зачем мы это делаем? Нас спрашивают об этом постоянно клиенты, вот таким образом и отвечаем. И внешним посетителям сайта полезно.

Мы рассматриваем две наиболее частые ситуации, связанные с проверкой офиса:

Уже традиционно наши соседи из дружественной Беларуси ориентируют свой бизнес на Россию. В юридических и финансовых тонкостях открытия и ведения бизнеса гражданами Беларуси в нашей стране журналу «Гудвилл» помог разобраться генеральный директор консалтинговой компании «Фирммейкер»

Как преобразовать ЗАО в ООО, какие документы и в какие сроки представлять в налоговую, как правильно их оформить. Рассказываем в своей статье.

Представьте: вы добросовестно ведете бизнес, сдаете отчетность, но в самый ответственный момент (при подаче заявки на субсидию, участии в госзакупках или получении льготного кредита) выясняется, что вашей компании нет в Едином реестре субъектов малого и среднего предпринимательства. Это не просто досадная ошибка. Это потеря доступа к ключевым мерам государственной поддержки, на которые могут рассчитывать только субъекты МСП. Крупные компании и банки при выборе контрагента проверяют его наличие в этом реестре. В этой статье мы разберем все нюансы работы с реестром МСП в 2026 году. Вы узнаете, как самостоятельно проверить себя и контрагента, какие изменения произошли в критериях и что делать, если вашей компании в реестре нет.

С 7 апреля 2015 года АО и ООО вправе, но не обязаны иметь печать (82-ФЗ от 06.04.2015). А как сдавать налоговую отчетность? Рассказываем.

Вопрос: Нам в налоговой сообщили, чтобы копии документов не несли для подтверждения ставки, а нужны реестры. Что за реестры?
Ответ
С 1 октября 2015 года для подтверждения обоснованности применения ставки НДС 0% по экспортным операциям нужно представлять в налоговую инспекцию реестры таможенных деклараций, транспортных, товаросопроводительных и иных подтверждающих документов вместо их копий. Это связано с введением электронного обмена информацией о ввозе и вывозе товаров между ФТС России и ФНС РФ.
В целях реализации данного пункта Кодекса работает Порядок заполнения реестров, в котором утвержден формат описи документов, направляемых в налоговый орган в электронном виде по телекоммуникационным каналам связи.
Таким образом, у налогоплательщика-экспортера теперь есть выбор – предоставлять для подтверждения нулевой ставки НДС копии документов или по телекоммуникационным каналам связи реестры. Но вместе с тем инспектор, проводящий камеральную проверку, вправе истребовать у налогоплательщика документы, сведения из которых включены в реестры. Копии данных документов представляются налогоплательщиком при получении требования налогового органа.
Фирммейкер, март 2016 (следим за актуальностью)
Анна Шешенина (Лукша)
При использовании материала ссылка обязательна

Ежегодно сотрудники Росстата проводят статистические наблюдения в отношении экономических субъектов РФ. В 2026 г. будет осуществляться сплошное федеральное статистическое наблюдение за деятельностью субъектов малого и среднего предпринимательства. В данной статье мы расскажем о том, кто обязан отчитаться перед Росстатом во время такого наблюдения, какие статформы являются обязательными, а также, чем грозит несдача статотчетности организации.

Если Вы проходили обучение вождению в автошколе, то вправе воспользоваться налоговым вычетом при расчете НДФЛ. При расчете НДФЛ налогоплательщик имеет право на получение социального налогового вычета (ст. 219 НК РФ):
Важно! Форма обучения должна быть очной, у организации должна быть лицензия на образовательную деятельность.
Для получения налогового вычета необходимо предоставить в налоговую инспекцию следующие документы:
Подтвердить “образовательный” статус автошколы поможет лицензия. Что касается сроков сдачи документов, то здесь стоит отметить, что каких-либо ограничений не предусмотрено. Вернуть НДФЛ можно в течение 3 (трех) лет с даты написания заявления на возврат НДФЛ. Например, вы оплатили за обучение в автошколе в 2019 году, значит, вы сможете вернуть налог по обучению за 2019 год в 2020, 2021 и 2022 годах. Если вы решите воспользоваться правом на вычет в 2024 году, то будет уже поздно, пройдет установленный срок “три года”.
Вы можете оформить налоговый вычет также онлайн на сайте Госуслуг или в личном кабинете налогоплательщика. Не забудьте сделать сканы документов/
Фирммейкер, февраль 2016 (следим за актуальностью)
Алина Марина
При использовании материала ссылка обязательна
